2026年最新趨勢|日本香水便宜又好聞?解析日本人最愛的香味Top3與品牌推薦
分享
2026年最新趨勢|日本香水便宜又好聞?解析日本人最愛的香味Top3與品牌推薦
Photo by Camille Paralisan / Unsplash
香氛與香水,一直是我很想寫的主題。
最近剛好協助了幾個台灣美妝與香氛品牌,進行日本市場的行銷與消費分析,
也讓我有機會重新整理、深入理解「香味」在日本社會中的文化角色與市場輪廓。

這篇文章,就是一次結合興趣與實務觀察的小小總整理。
如果你也對日本香水文化、品牌趨勢,或未來香氛市場的變化感到好奇,歡迎一起看下去!

香水在日本曾經是「香害」?

說到香水,你可能會想到歐美品牌所營造的濃郁氛圍與個人風格。不過在日本,這樣的氣味反而可能被認為是「不禮貌」。

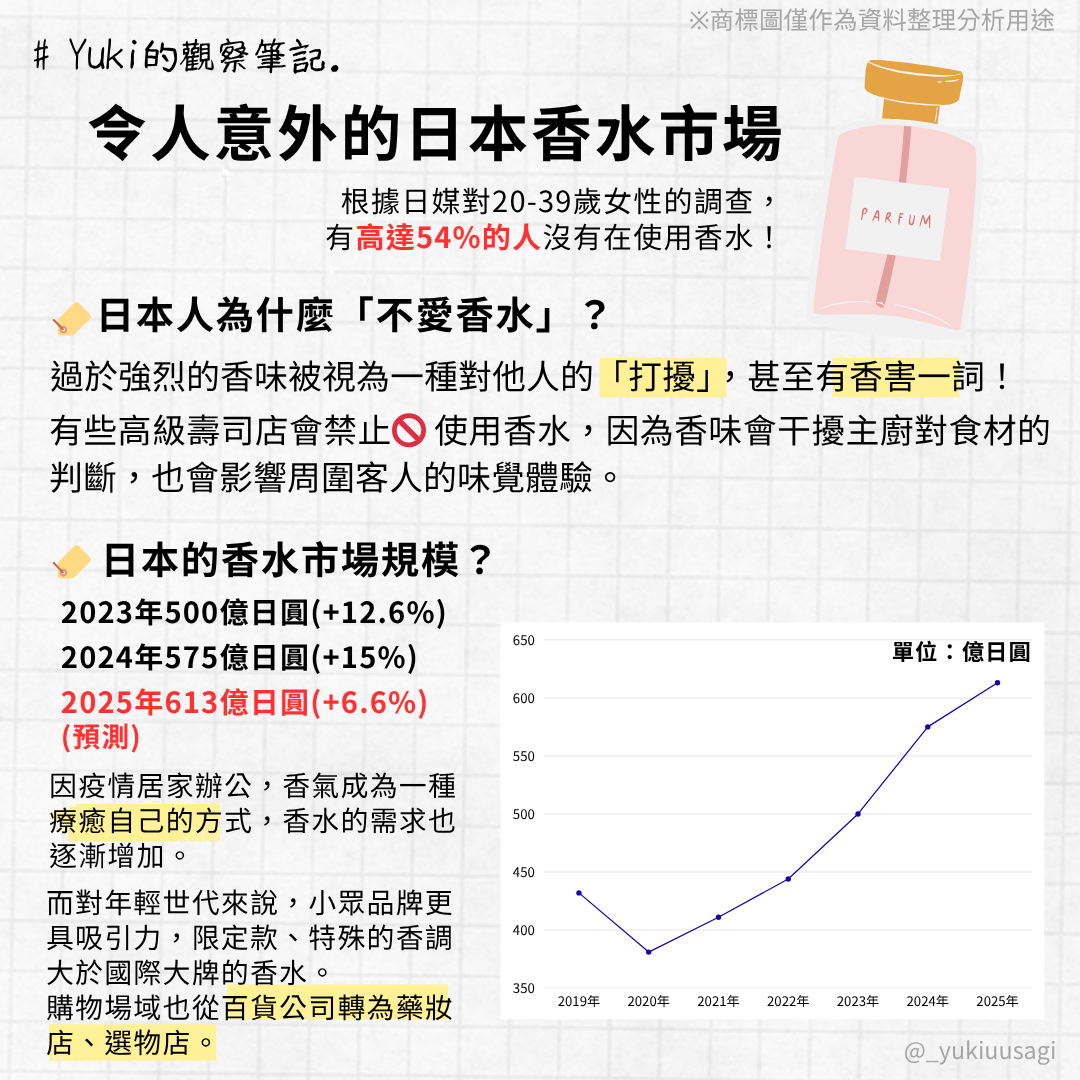
根據媒體針對日本 20~39 歲女性所做的調查,有高達 54% 的人表示自己從來沒有用過香水。這個數字乍聽之下很驚人,但其實背後與日本對香味的文化認知有關。

在日本,「香味太強」不只是個人偏好問題,更被視為一種「對他人造成困擾」的行為。他們甚至有個詞叫做「香害(こうがい)」,指的就是香水或芳香劑味道過重,對周遭造成負擔的現象。

許多高級壽司店明文禁止客人噴香水,因為香味會干擾主廚對食材的判斷,也影響其他客人的味覺體驗。香味在日本,是一種「社交分寸」,也正因如此,香水長期無法融入日本人的日常生活。
日本香水市場正在悄悄長大

雖然整體使用率偏低,但近幾年日本香水市場卻出現了明顯的成長。
根據富士經濟的統計:

  • 2023 年市場規模為 500 億日圓(年增 +12.6%)
  • 2024 年預估為 575 億日圓(年增 +15%)
  • 2025 年預測將達 613 億日圓(年增 +6.6%)

這波成長的起點,可以追溯到疫情期間。當時「居家香氛」興起,許多人開始在家使用擴香、香氛噴霧、精油等產品來舒壓、療癒自己,香味成為一種取代出門的心理出口。這也讓「香味商品」從非日常的裝飾品,轉變為更貼近生活的情緒調節工具。

再加上品牌經營策略轉向,以小包裝、個人診斷、香味訂閱等方式降低入門門檻,也讓更多人願意嘗試香水這種感性的商品。
日本人喜歡什麼樣的香味?哪些品牌受歡迎?

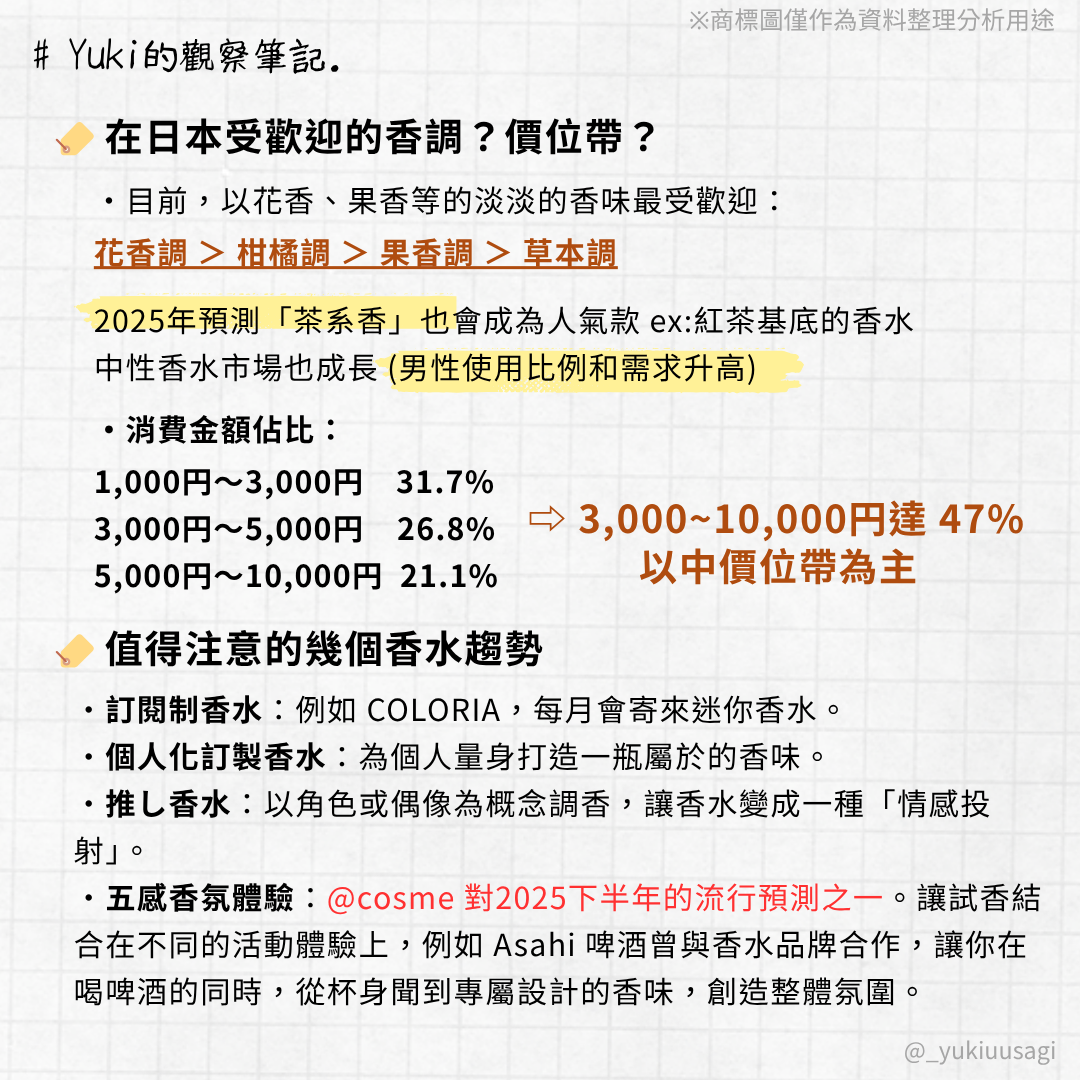
在香調偏好方面,日本人仍偏好「若有似無」的自然香味。從消費調查來看,目前最受歡迎的香味排序如下:

  • 花香調
  • 柑橘調
  • 果香調
  • 草本調

近年來,「茶系香水」成為新興熱門品類,像是白茶、紅茶、綠茶香調不只清新,也有種與日本飲食文化相連結的熟悉感。此外,越來越多男性也開始選擇香水,讓香味趨勢更往「中性」發展。

消費者在香水價格上的接受度也逐漸拉高:

  • 1,000〜3,000日圓:約 31.7%
  • 3,000〜5,000日圓:約 26.8%
  • 5,000〜10,000日圓:約 21.1%
    👉 中價位區間(3,000〜10,000日圓)合計已達 47%,為目前主流市場

其中最具代表性的品牌之一,就是來自北海道的香氛品牌 SHIRO。他們主打「日常可用、不打擾他人」的香氣設計,像是白茶、柚子、和紅茶等香味都頗受好評。
如果你有在搜尋「日本香水 SHIRO」這個關鍵字,相信你一定會被那種清淡柔和、又帶點個人識別度的氣味吸引。

也因為味道清淡、瓶身極簡,SHIRO 也成功吸引了不少男性消費者,是推動中性香氛走入日常的一大推手。目前 SHIRO 也成為許多日本香水代購熱門指定品牌之一!

除了香水本身,與香味相關的各種「體驗型活動」也越來越常見,像是試香活動、香味性格診斷、香氛體驗櫃位等,不只出現在百貨,也開始進駐像 LOFT 這樣的選物店。香味,正一步步成為日常生活的一部分。

其中最具話題性的代表,就是近年在社群上爆紅的香水選品店「NOSE SHOP」。他們推出的「香水扭蛋」把試香結合扭蛋的驚喜感,不但增加互動樂趣,也成功吸引了大量年輕族群前來體驗。
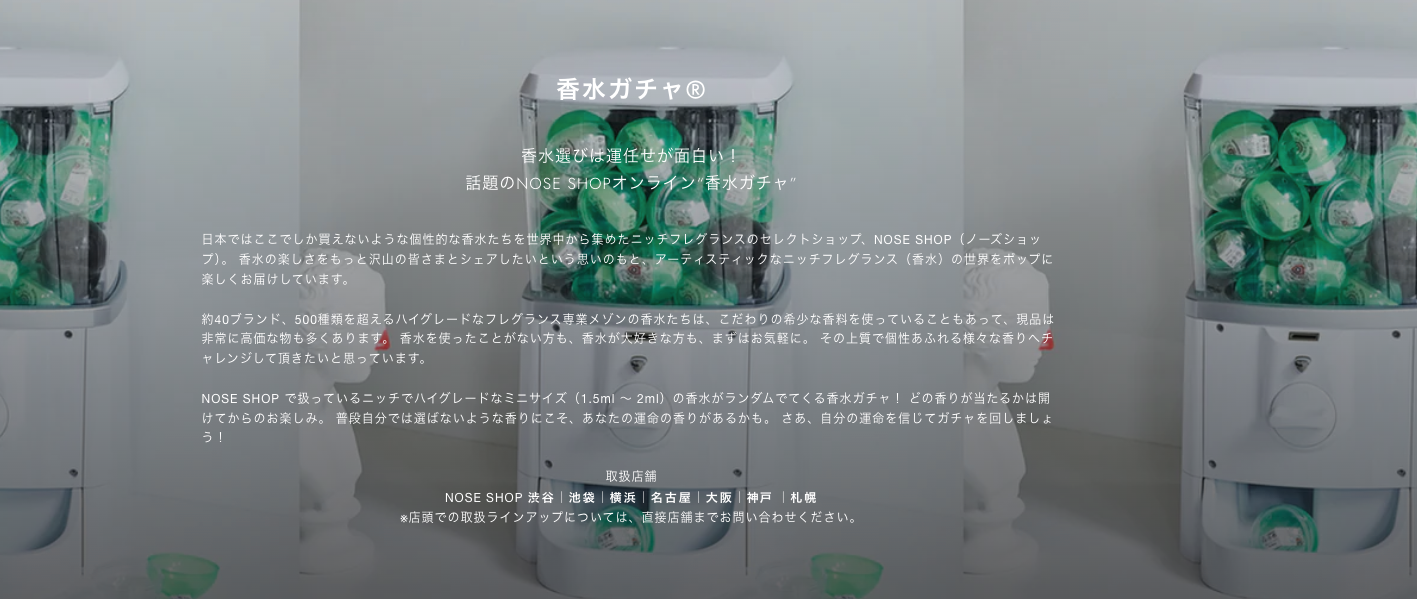
NOSE SHOP 推出的小ml數香水扭蛋。

小結|香味的文化轉變,從不使用到日常療癒

儘管日本社會對香味仍有許多文化上的敏感與限制,香水卻正逐漸從一種「干擾他人」的印象,轉變為生活中營造儀式感與療癒感的小工具。

根據日本 @cosme 的預測,「五感香氛體驗」將成為未來香氛市場的一大趨勢。
這片曾被稱為「香水沙漠」的土地,正以自己獨特的方式,重新定義香味與日常的關係。

至於另一個與香味密切相關的細分市場「香氛精油」,也很值得單獨探討。有機會再整理一篇分享給大家!

你是否有推薦的日系香水品牌?歡迎到社群和我一起分享!

▶️延伸閱讀
為什麼日本的迷你容量美妝品,正在成為主流?

💌 聯絡Yuki
shachou@usagishima.tw

Read more

日本 7-Eleven × 電通 × CyberAgent 強強強聯手,日本零售媒體市場的下一步?

日本 7-Eleven × 電通 × CyberAgent 強強強聯手,日本零售媒體市場的下一步?

7-Eleven × 電通 × CyberAgent 聯手,Retail Media 進入下一階段 2026年9月1日,日本 7-Eleven 與電通、CyberAgent 合資成立的 Seven-Eleven Ad Connect 正式啟動。 這個組合其實蠻豪華的。 一邊是日本最大的便利商店之一,擁有超過 2 萬間店鋪與龐大的每日來客;一邊是長期協助大型品牌進行整體媒體規劃的電通;另一邊則是擅長數位廣告、AdTech、AI 與廣告配信技術的 CyberAgent。 7-Eleven 雖然在日本便利商店的 Retail Media 布局上晚於 FamilyMart,但這次一出手,幾乎把目前零售媒體最缺的幾塊能力一次補齊。 而這背後,其實不只是「便利商店多裝幾塊螢幕」這麼簡單。 Retail Media 到底是什麼? 簡單來說,Retail Media

By Yuki
市佔打敗 Prime Video!U-NEXT 在日本如何坐二望一?

市佔打敗 Prime Video!U-NEXT 在日本如何坐二望一?

本文將詳細解說日本市佔率第二的影音串流平台U-NEXT。在海外影音串流強勢登日的情況下,U-NEXT是如何站穩腳步? 大家平常同時訂幾個影音串流? 可能與大家一樣,日本用戶大多也不是「只訂一個」,而是同時並存一到兩個。 日本映像ソフト協会(JVA)的調查指出,開啟訂閱的兩大契機其實很直覺: ❶有只有那家看得到的原創 ❷自己偏好的類型片庫齊全 且這兩者比重接近。 也就是說,內容的差異化與廣度,是「訂閱」按鈕落下的兩把鑰匙。 在日本的串流市佔率與使用者人數中,前者過去六年一直是 Netflix 坐一;後者則是靠著 Prime 會籍的大禮包坐擁最多的使用母數的 Amazon Prime Video。 但今天我想介紹的,是那個緊追在 Netflix 後、卻意外並非外資的第二名——U-NEXT。 1|U-NEXT 是什麼? 如果你從沒用過 U-NEXT,把它先想成一個「把各種娛樂揉在一起的入口」:影視無限看、單片租借與

By Yuki
思夢樂為何能成為平價流行服飾的挖寶勝地?

思夢樂為何能成為平價流行服飾的挖寶勝地?

隨著平價服飾市場競爭日益激烈,GU 於 2025 年夏季宣布退出嬰幼兒服飾市場,並將該產品線整併至母公司旗下的 UNIQLO。促使 GU 做出這項戰略退讓的關鍵原因之一,正是令其備感壓力的強勁對手——しまむら。 這家曾被視為「俗氣平價服飾店」的品牌,為什麼能連五年刷新營收? 乍看しまむら這個名字,可能一時間會不知道它是誰;但如果說到「思夢樂」,那大家應該就有印象了。台灣思夢樂背後的母公司就是しまむら集團。翻看其最新一期財報(1),營收已經連創 5 年新高,一年約 6,600 億日幣的規模,直逼無印良品。 在日本 20-30歲女生喜歡的平價品牌調查中,しまむら的排行甚至不輸 UNIQLO。 可以說,現在的しまむら跟我腦海中的「平價+基本款」差很多,不只一堆聯名款服飾,版型也沒那麼「老氣」,重點是價格依然友善。 究竟しまむら是靠著什麼樣的商業模式在競爭激烈的日本服飾品牌中存活?又是靠著什麼樣的經營策略屢屢能夠在日本社群上掀起話題? 這篇文章將帶大家解析しまむら集團背後的故事。 しまむら到底是一家什麼樣的公司?

By Yuki
Sony 與 Crunchyroll Manga:日本 IP 出海如何從動畫走向原作經濟圈

Sony 與 Crunchyroll Manga:日本 IP 出海如何從動畫走向原作經濟圈

Sony 近年已明顯從傳統製造業,轉向以遊戲、音樂、影視為核心的娛樂型集團,其不一定最擅長從零打造大量原創 IP,但很擅長透過投資、併購與集團整合,放大既有 IP 的價值。2021年,Sony 收購美國的 Crunchyroll,並與自家的 Funimation 合併,之後其逐漸成為日本以外最具代表性的動畫串流平台之一。意識到近年動畫粉反哺原作的巨大經濟潛力後,Crunchyroll 在去年 10 月正式於美國與加拿大推出 Crunchyroll Manga。 ◎本文重點 * Sony 近年已明顯轉型為娛樂型集團,遊戲、音樂、影視等業務已成為核心獲利來源,也讓它更有能力透過投資、併購與整合,放大既有 IP 的價值。 * 日本 IP 出海雖然常靠動畫打開知名度,但原作端的承接一直不完整;海外很多觀眾看得到動畫,卻接不到正版漫畫,導致熱度停在平台外,甚至流向盜版。 * Crunchyroll Manga 的意義,不只是多一個漫畫功能,

By Yuki