【2025三麗鷗角色大賞】Hello Kitty 人氣跌出前三,卻仍是三麗鷗最會賺錢的角色!
分享
【2025三麗鷗角色大賞】Hello Kitty 人氣跌出前三,卻仍是三麗鷗最會賺錢的角色!
Photo by Michael Jiang / Unsplash
2025 Sanrio 角色大賞出爐:布丁狗奪冠,Hello Kitty 排名第五卻仍是三麗鷗集團中最會賺錢的角色。本文將解析 三麗鷗(Sanrio)財報,並分析體驗化與數位化如何延長IP角色壽命。
2025三麗鷗角色大賞

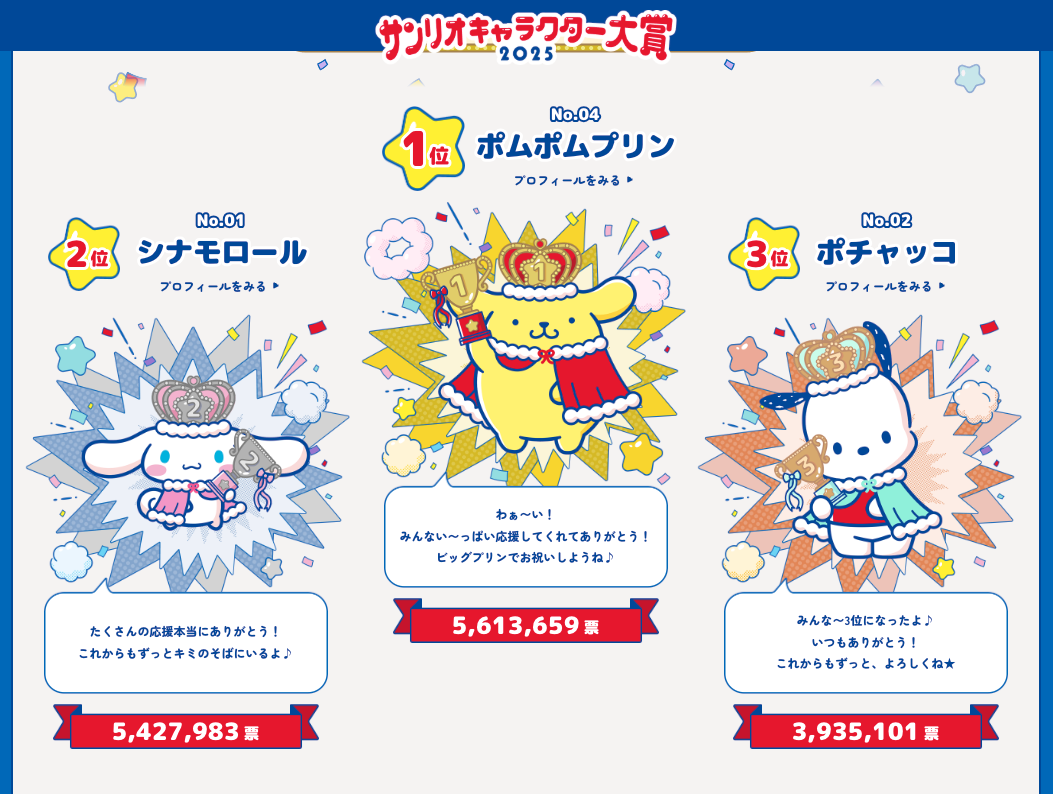
今年的三麗鷗角色大賞由布丁狗擠下大耳狗、帕恰狗與酷洛米,拿下冠軍;Hello Kitty 則與去年相同,穩穩待在第五。

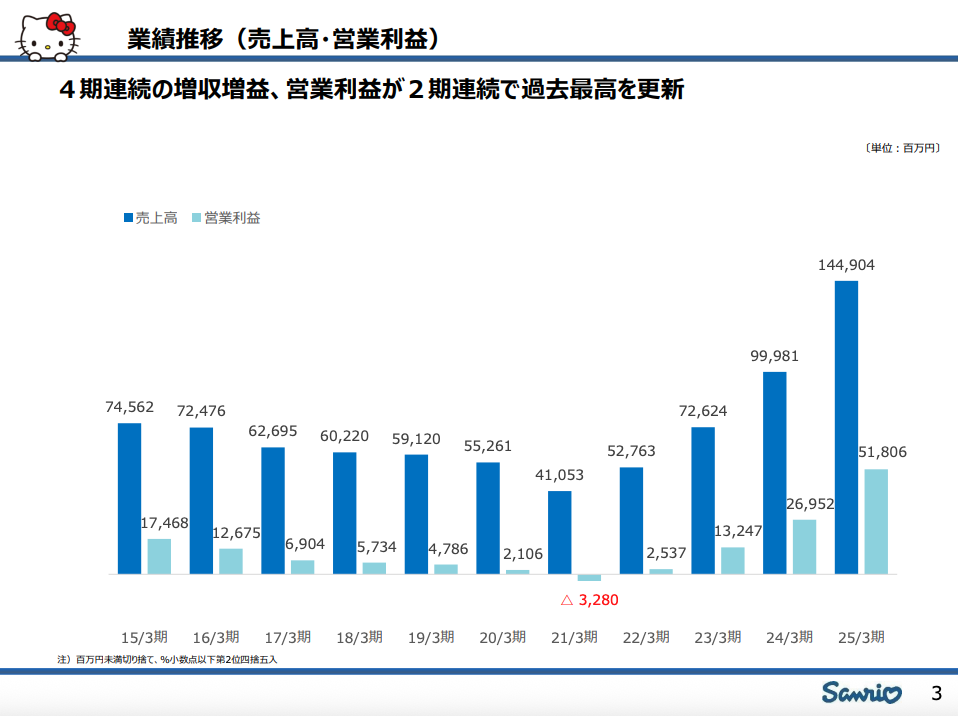
Saniro 2025 年 3 月期的合併營收來到 1,449 億日圓,創下近年新高,營業利益更接近翻倍。區域成長尤其值得注意:歐洲與美國皆出現逾 100% 的年增幅,東南亞也在近年成長曲線中逐漸抬頭。

排名之外更有意思的,是角色地的區性喜好。特別是巧克貓(Chococat)這個角色,今年比去年竟然一口氣上升二十二名。而其主要受眾正是成長增幅超過100%的歐美地區。
Hello Kitty 人氣跌出前三,為什麼仍是最會賺的角色?

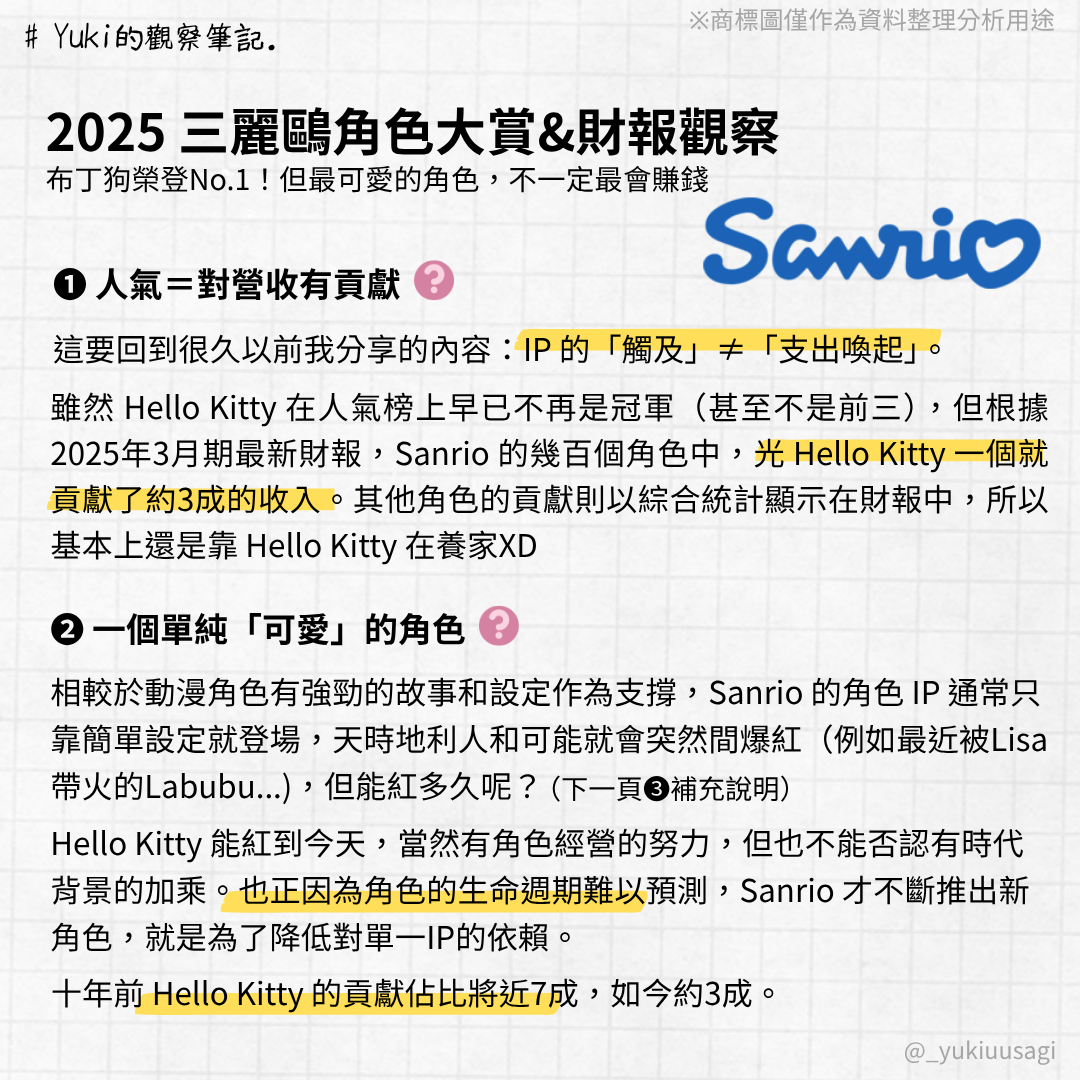
人氣不等於營收:觸及和「支出喚起」是兩件事

過去曾提到一個觀念:IP 的「觸及」與「支出喚起」,是兩條不同的曲線

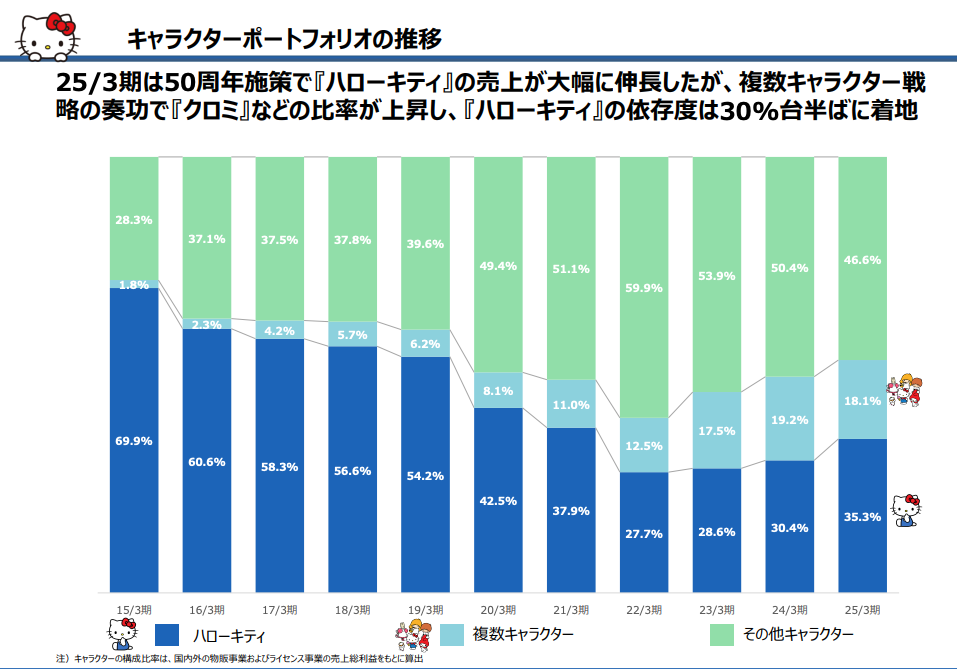
角色大賞告訴我們誰被喜歡;財報則回答誰能讓人掏錢。Hello Kitty 就是最典型的例子。雖然她在排名上已不再稱王稱后,但在三麗鷗上百個角色中,單靠她一個,就仍能貢獻約三成的授權收入。十年前,這個比例接近七成,

如今降到三成,代表公司把變現能力逐步分散到更多角色身上,依賴度降低,結構更健康。換句話說,Hello Kitty 的「帶貨力」依舊穩定,其他角色則在補位、接力、共構出新的收入面。
一個「可愛」能紅多久?

Sanrio 的角色與動漫 IP 最大的不同,是它們往往沒有龐大的劇情世界做支撐,更多時候只憑鮮明的性格與視覺就能登場。這種設計讓角色很容易搭上時代節點,在社群的一次轉貼、名人的一次使用,就能突然爆紅——labubu 是近年的代表。

然而,曇花一現也是常態。

Hello Kitty 能夠成為長青角色,靠的不是單一事件的爆量,而是長年把角色安排在各種生活情境中,讓人反覆遇見、反覆選擇。也因為角色生命週期難以預測,三麗鷗才必須不斷推出新角色,用投資組合的方式分散風險;依賴度從近七成降到三成,便是這套機制運作出的結果。

從「賣周邊」到「可參與的體驗資產」

若要延長角色壽命,僅靠周邊與授權終究有限。

這幾年,三麗鷗刻意把角色往體驗的方向推:線上有角色大賞與社群經營,線下有主題樂園、快閃與品牌咖啡;內容端則嘗試遊戲與動畫,甚至在數位資產上做過小規模的探索。當角色成為一種可被「參與」的體驗,人和角色之間的距離就會縮短,情感連結更容易被喚醒。

這種被反覆喚醒的能力,才是角色能「活得久、賺得長」的關鍵;同時,它也為角色打開新的客群與市場,比如巧克貓在歐美的逆襲,就是地域偏好與內容場景共同作用的結果。

財務輪廓與下一步

回到帳面:授權收入約占 55%,商品販售約 34%,樂園與數位等業務目前占比仍小。結構上,這樣的比例說明三麗鷗仍以授權為主體,商品作為重要輔助,體驗型事業則是尚在擴張的邊陲。

風險也在這裡:就像過度依賴單一角色會帶來波動,營收過度集中在單一業務,長期也未必健康。未來如果能把「可參與的體驗」做大做深,讓樂園、餐飲、數位活動與會員經營相互串聯,授權與商品就不只是一次性交易,而是被體驗持續帶動的循環。

角色大賞每年都在提醒我們,喜好會換季;但財報也在提醒我們,價值需要經營。對三麗鷗而言,真正要做的不是追逐每一波爆紅,而是持續打造能被反覆選擇的體驗,把角色從圖樣,變成生活的一部分。當角色被一次次喚醒,營收也會一次次回來。


Read more

日本 7-Eleven × 電通 × CyberAgent 強強強聯手,日本零售媒體市場的下一步?

日本 7-Eleven × 電通 × CyberAgent 強強強聯手,日本零售媒體市場的下一步?

7-Eleven × 電通 × CyberAgent 聯手,Retail Media 進入下一階段 2026年9月1日,日本 7-Eleven 與電通、CyberAgent 合資成立的 Seven-Eleven Ad Connect 正式啟動。 這個組合其實蠻豪華的。 一邊是日本最大的便利商店之一,擁有超過 2 萬間店鋪與龐大的每日來客;一邊是長期協助大型品牌進行整體媒體規劃的電通;另一邊則是擅長數位廣告、AdTech、AI 與廣告配信技術的 CyberAgent。 7-Eleven 雖然在日本便利商店的 Retail Media 布局上晚於 FamilyMart,但這次一出手,幾乎把目前零售媒體最缺的幾塊能力一次補齊。 而這背後,其實不只是「便利商店多裝幾塊螢幕」這麼簡單。 Retail Media 到底是什麼? 簡單來說,Retail Media

By Yuki
市佔打敗 Prime Video!U-NEXT 在日本如何坐二望一?

市佔打敗 Prime Video!U-NEXT 在日本如何坐二望一?

本文將詳細解說日本市佔率第二的影音串流平台U-NEXT。在海外影音串流強勢登日的情況下,U-NEXT是如何站穩腳步? 大家平常同時訂幾個影音串流? 可能與大家一樣,日本用戶大多也不是「只訂一個」,而是同時並存一到兩個。 日本映像ソフト協会(JVA)的調查指出,開啟訂閱的兩大契機其實很直覺: ❶有只有那家看得到的原創 ❷自己偏好的類型片庫齊全 且這兩者比重接近。 也就是說,內容的差異化與廣度,是「訂閱」按鈕落下的兩把鑰匙。 在日本的串流市佔率與使用者人數中,前者過去六年一直是 Netflix 坐一;後者則是靠著 Prime 會籍的大禮包坐擁最多的使用母數的 Amazon Prime Video。 但今天我想介紹的,是那個緊追在 Netflix 後、卻意外並非外資的第二名——U-NEXT。 1|U-NEXT 是什麼? 如果你從沒用過 U-NEXT,把它先想成一個「把各種娛樂揉在一起的入口」:影視無限看、單片租借與

By Yuki
思夢樂為何能成為平價流行服飾的挖寶勝地?

思夢樂為何能成為平價流行服飾的挖寶勝地?

隨著平價服飾市場競爭日益激烈,GU 於 2025 年夏季宣布退出嬰幼兒服飾市場,並將該產品線整併至母公司旗下的 UNIQLO。促使 GU 做出這項戰略退讓的關鍵原因之一,正是令其備感壓力的強勁對手——しまむら。 這家曾被視為「俗氣平價服飾店」的品牌,為什麼能連五年刷新營收? 乍看しまむら這個名字,可能一時間會不知道它是誰;但如果說到「思夢樂」,那大家應該就有印象了。台灣思夢樂背後的母公司就是しまむら集團。翻看其最新一期財報(1),營收已經連創 5 年新高,一年約 6,600 億日幣的規模,直逼無印良品。 在日本 20-30歲女生喜歡的平價品牌調查中,しまむら的排行甚至不輸 UNIQLO。 可以說,現在的しまむら跟我腦海中的「平價+基本款」差很多,不只一堆聯名款服飾,版型也沒那麼「老氣」,重點是價格依然友善。 究竟しまむら是靠著什麼樣的商業模式在競爭激烈的日本服飾品牌中存活?又是靠著什麼樣的經營策略屢屢能夠在日本社群上掀起話題? 這篇文章將帶大家解析しまむら集團背後的故事。 しまむら到底是一家什麼樣的公司?

By Yuki
Sony 與 Crunchyroll Manga:日本 IP 出海如何從動畫走向原作經濟圈

Sony 與 Crunchyroll Manga:日本 IP 出海如何從動畫走向原作經濟圈

Sony 近年已明顯從傳統製造業,轉向以遊戲、音樂、影視為核心的娛樂型集團,其不一定最擅長從零打造大量原創 IP,但很擅長透過投資、併購與集團整合,放大既有 IP 的價值。2021年,Sony 收購美國的 Crunchyroll,並與自家的 Funimation 合併,之後其逐漸成為日本以外最具代表性的動畫串流平台之一。意識到近年動畫粉反哺原作的巨大經濟潛力後,Crunchyroll 在去年 10 月正式於美國與加拿大推出 Crunchyroll Manga。 ◎本文重點 * Sony 近年已明顯轉型為娛樂型集團,遊戲、音樂、影視等業務已成為核心獲利來源,也讓它更有能力透過投資、併購與整合,放大既有 IP 的價值。 * 日本 IP 出海雖然常靠動畫打開知名度,但原作端的承接一直不完整;海外很多觀眾看得到動畫,卻接不到正版漫畫,導致熱度停在平台外,甚至流向盜版。 * Crunchyroll Manga 的意義,不只是多一個漫畫功能,

By Yuki