JR 西日本 Wesmo! 電子支付上線:NFC + QR Code 雙模式、串起 WESTER 經濟圈
分享
JR 西日本 Wesmo! 電子支付上線:NFC + QR Code 雙模式、串起 WESTER 經濟圈
Photo by note thanun / Unsplash
JR西日本 2025 年 5 月推出 Wesmo! 電子支付,支援 NFC 感應支付與 QR Code支付,手續費僅 1.9%。本文介紹 Wesmo! 功能、WESTER ID 點數經濟圈,並分析 JR 西數位轉型背後的挑戰。

Wesmo! ,日本第一個「鐵道系電子支付」


5 月 28 日,JR 西日本推出自家行動支付 Wesmo!(ウェスモ)

這是日本第一個由鐵道公司親自營運的電子支付服務,一次支援 NFC 感應式支付QR Code 掃碼 兩種模式;再加上採用 JCB 的 Smart Code 平台,上線第一天就能在全國約 160 萬家店鋪 使用,包含7-11、FamilyMart、LAWSON 乃至多數大型藥妝店全都涵蓋。

市場上已經有 PayPay、楽天 Pay 等巨頭,JR 西日本為何此時「殺進」條碼支付?得先從它原本的交通 IC 卡 ICOCA 遇到的瓶頸談起

交通 IC 卡的發展天花板:ICOCA 為何撐不起全局?

簡單來說可以歸結為以下三個原因:

  • 人口減少、疫情削弱通勤需求,以關西為主戰場的 JR 西日本客流成長受限。
  • VISA 感應支付 快速普及,蠶食 ICOCA 的小額支付場景。
  • ICOCA 發卡量雖高達 3,700 萬張,但若要連結會員輪廓,還得靠 Mobile ICOCA 與 WESTER ID 綁定才收得到數據。

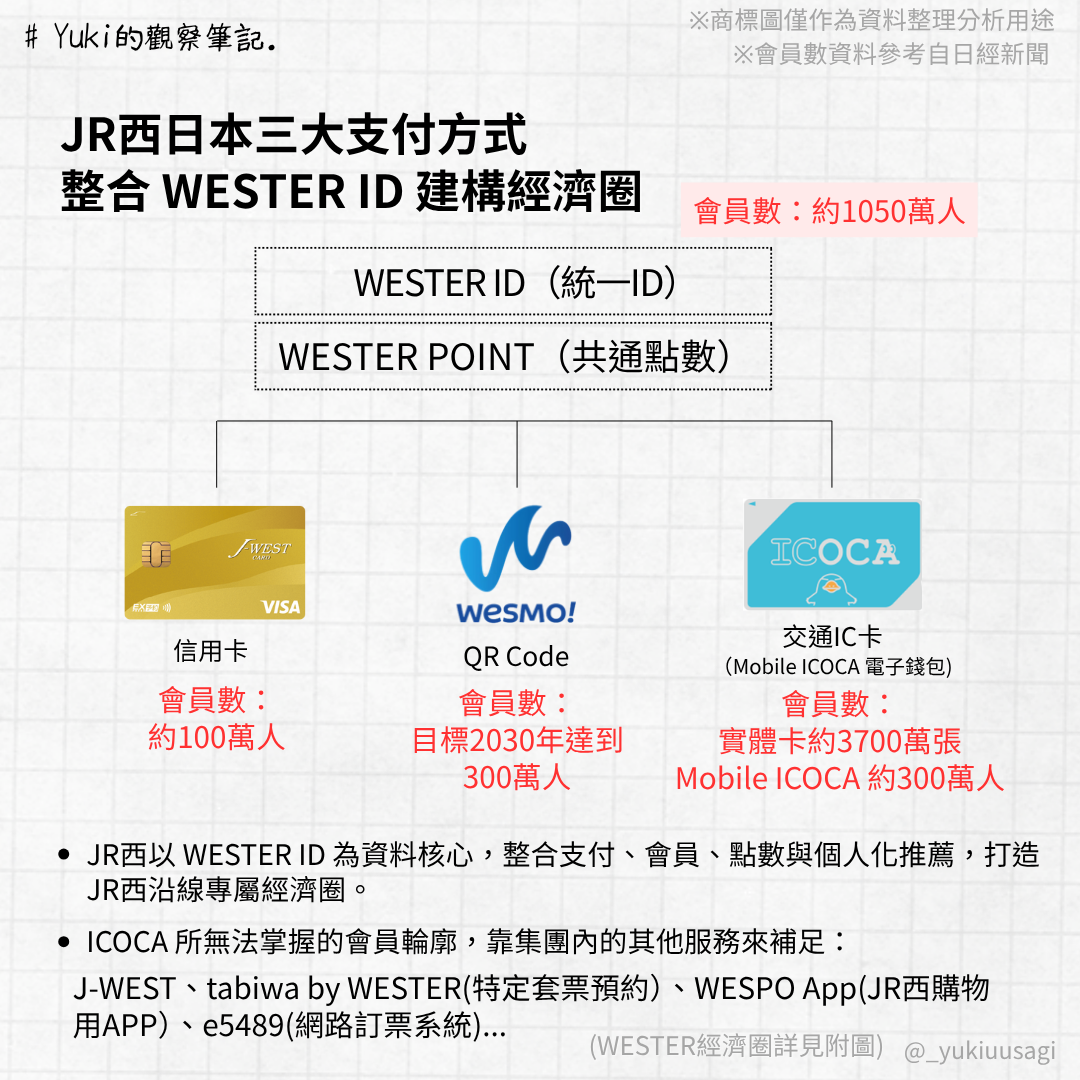
為補足 ICOCA 無法覆蓋的場景,JR 西日本搭建了「三條金流軌道」,並訂出五年 1 兆日圓無現金流通額的目標

三種支付全部串進同一個 WESTER ID,再透過 WESTER Point 共通點數,把「乘車 ⇄ 消費」鏈條變成自家經濟循環。
不是為了成為電子支付巨頭,而是鞏固JR西日本沿線的經濟圈


JR 西日本深知要與 PayPay 正面競爭並不現實,於是把目標放在 尚未導入電子支付的中小商家和企業客戶。
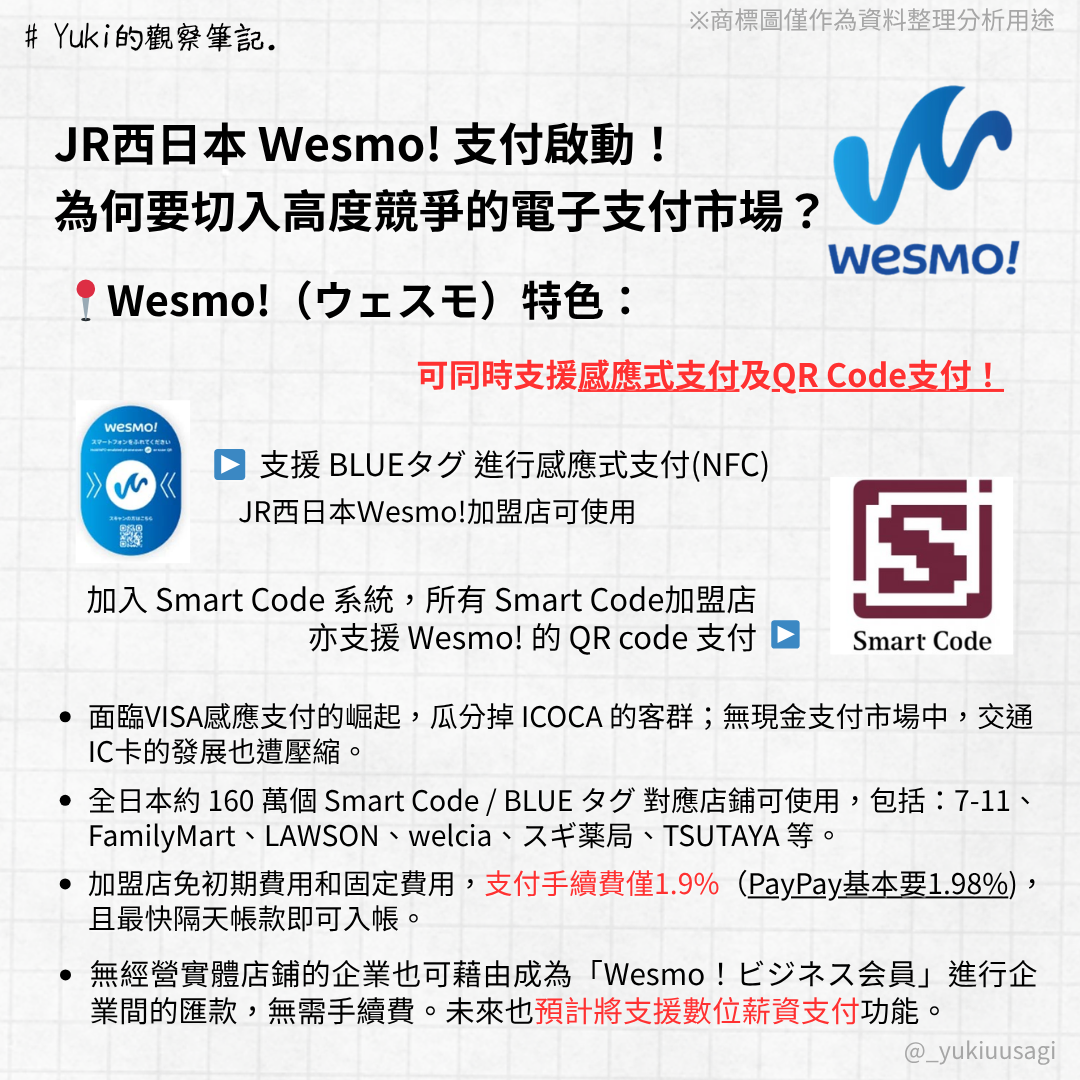
  • 1.9 % 手續費,低於 PayPay(1.98 %)
  • 初期/固定費 0 元,BLUE タグ 設備免費提供
  • 最快隔天入帳
  • 即便沒有門市,也可成為 Wesmo! ビジネス會員:企業間轉帳 0 手續費,未來還能執行數位薪資支付

​透過這些條件,JR 西瞄準最後一哩的零散商圈,把原本用現金結帳的交易也拉進數位環境,進而補齊會員輪廓數據。

早在 2023 年,JR 西日本便率先完成集團共用帳號與點數體系的整合(WESTER ID & WESTER Point);因此集團旗下其他服務,例如 J-WEST 信用卡會員、e5489 網路訂票系統、WESPO App(JR 西自營購物平台)……都已陸續串聯。

JR 西日本在採訪中也提到,他們希望透過蒐集更多乘車與消費數據,打造更個人化的推薦機制;例如每月月初,依據紀錄,為 WESTER 會員推播 6 家「可能喜歡、或店家想觸及」的店鋪。

#Yuki的放送觀察


說到 JR 西日本,這邊想拿先前整理過的 JR 東日本來對照。儘管兩邊客量與規模差距不小,但「會員整合」的方向卻殊途同歸。我們仍可從財報與中長期計畫做個簡易比較。(請參考圖中③,前面是我對於這則新聞產生的自問自答)
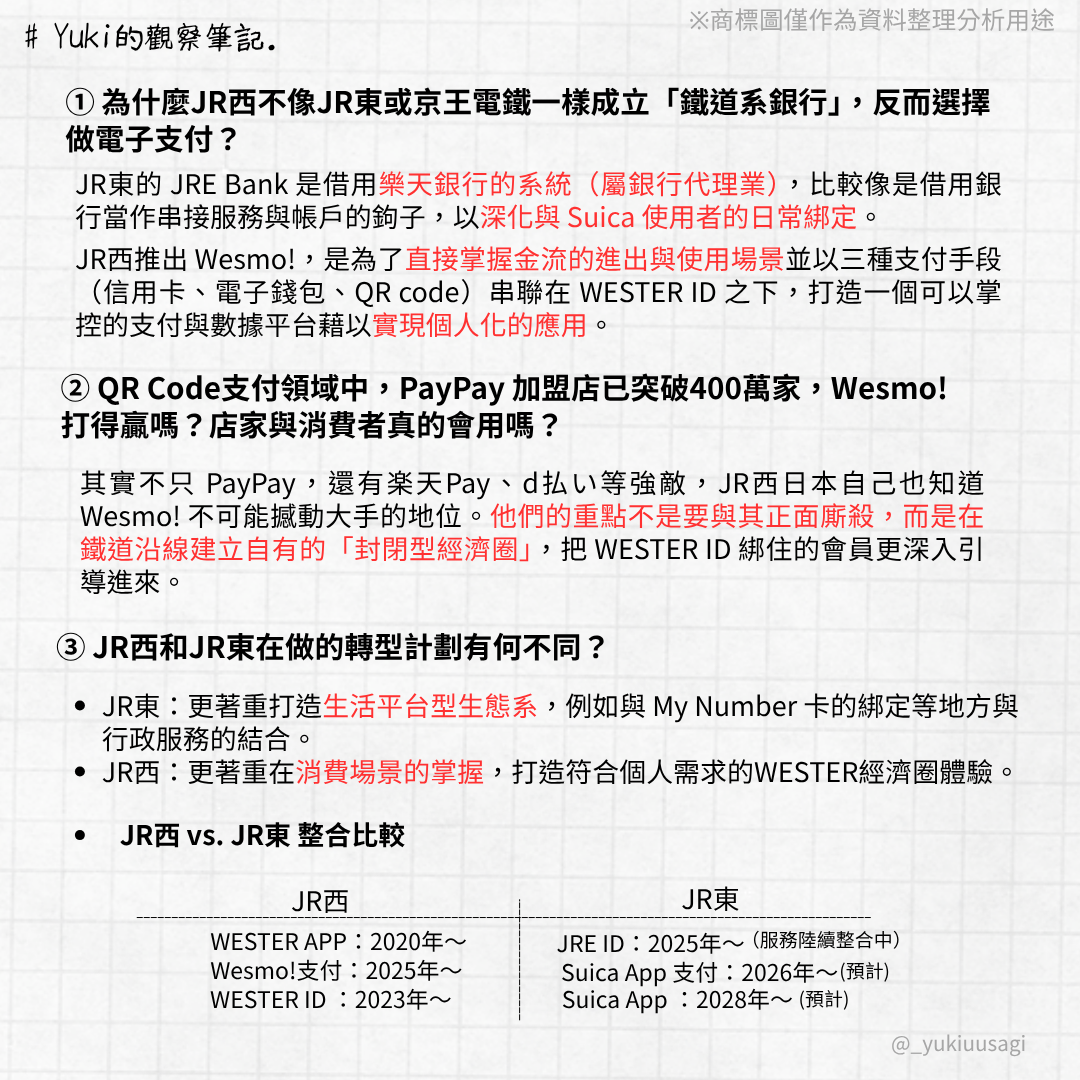

我認為 JR 西日本因財務結構對交通服務依賴更高,必須用最快速度把乘客「轉化為可掌握的會員」──先完成 ID 統一、再以支付服務補位,強化鐵路沿線 WESTER 經濟圈的應用;而 JR 東日本則在不動產相關的服務近年也發展得不錯,以 Suica 為核心去打造生活平台,更為接近他們的發展目標。
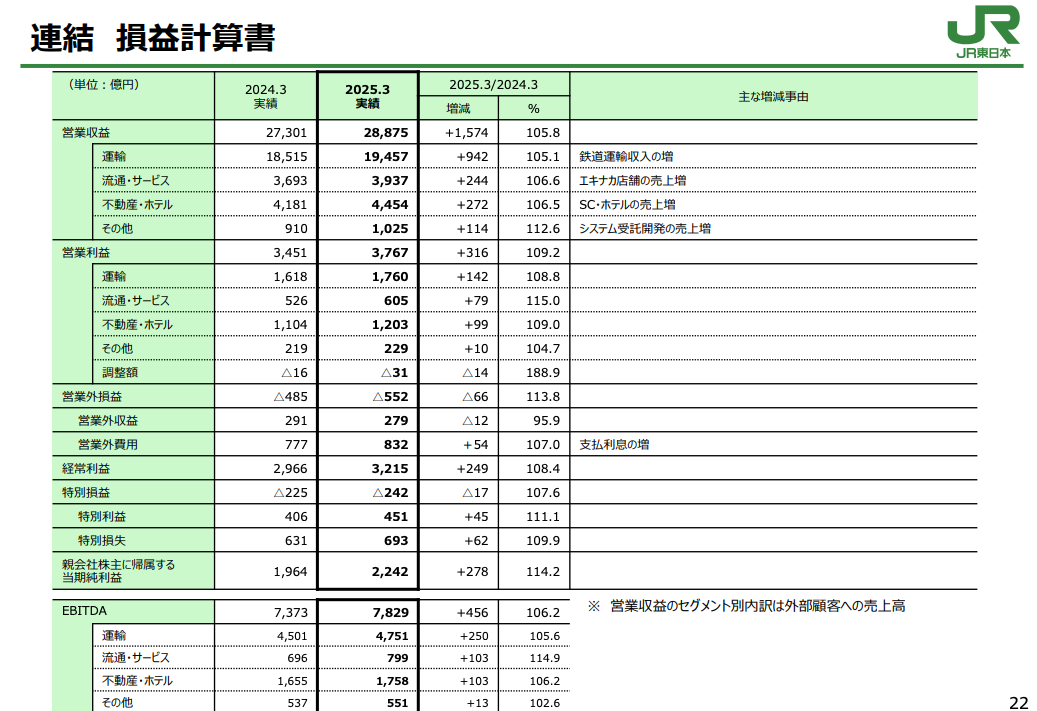
JR東日本 FY2025 3月期總決算。「交通」及「不動產、旅館」等營業利益已相當接近。參考資料:JR東日本 FY2025 3月期總決算
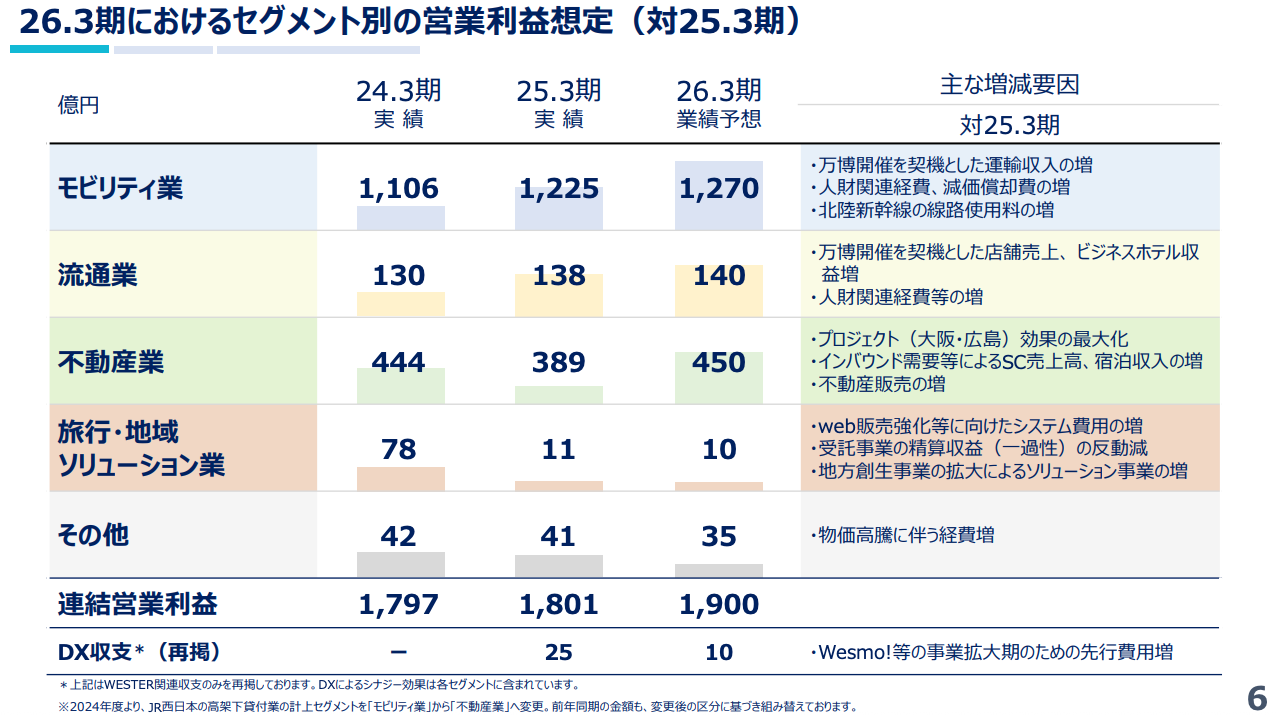
JR西日本 FY2025 3月期總決算。交通本業還是營業利益的主要來源。參考資料:JR西日本 FY2025 3月期總決算
參考資料:JR西日本數位轉型戰略。

新聞參考:JR西日本が鉄道初のQRコード決済 ID経済圏1兆円へ後発の野心

▶️延伸閱讀
圖解日本|JR東日本數位轉型策略分析:Suica如何從交通卡變成生活平台?

Read more

日本 7-Eleven × 電通 × CyberAgent 強強強聯手,日本零售媒體市場的下一步?

日本 7-Eleven × 電通 × CyberAgent 強強強聯手,日本零售媒體市場的下一步?

7-Eleven × 電通 × CyberAgent 聯手,Retail Media 進入下一階段 2026年9月1日,日本 7-Eleven 與電通、CyberAgent 合資成立的 Seven-Eleven Ad Connect 正式啟動。 這個組合其實蠻豪華的。 一邊是日本最大的便利商店之一,擁有超過 2 萬間店鋪與龐大的每日來客;一邊是長期協助大型品牌進行整體媒體規劃的電通;另一邊則是擅長數位廣告、AdTech、AI 與廣告配信技術的 CyberAgent。 7-Eleven 雖然在日本便利商店的 Retail Media 布局上晚於 FamilyMart,但這次一出手,幾乎把目前零售媒體最缺的幾塊能力一次補齊。 而這背後,其實不只是「便利商店多裝幾塊螢幕」這麼簡單。 Retail Media 到底是什麼? 簡單來說,Retail Media

By Yuki
市佔打敗 Prime Video!U-NEXT 在日本如何坐二望一?

市佔打敗 Prime Video!U-NEXT 在日本如何坐二望一?

本文將詳細解說日本市佔率第二的影音串流平台U-NEXT。在海外影音串流強勢登日的情況下,U-NEXT是如何站穩腳步? 大家平常同時訂幾個影音串流? 可能與大家一樣,日本用戶大多也不是「只訂一個」,而是同時並存一到兩個。 日本映像ソフト協会(JVA)的調查指出,開啟訂閱的兩大契機其實很直覺: ❶有只有那家看得到的原創 ❷自己偏好的類型片庫齊全 且這兩者比重接近。 也就是說,內容的差異化與廣度,是「訂閱」按鈕落下的兩把鑰匙。 在日本的串流市佔率與使用者人數中,前者過去六年一直是 Netflix 坐一;後者則是靠著 Prime 會籍的大禮包坐擁最多的使用母數的 Amazon Prime Video。 但今天我想介紹的,是那個緊追在 Netflix 後、卻意外並非外資的第二名——U-NEXT。 1|U-NEXT 是什麼? 如果你從沒用過 U-NEXT,把它先想成一個「把各種娛樂揉在一起的入口」:影視無限看、單片租借與

By Yuki
思夢樂為何能成為平價流行服飾的挖寶勝地?

思夢樂為何能成為平價流行服飾的挖寶勝地?

隨著平價服飾市場競爭日益激烈,GU 於 2025 年夏季宣布退出嬰幼兒服飾市場,並將該產品線整併至母公司旗下的 UNIQLO。促使 GU 做出這項戰略退讓的關鍵原因之一,正是令其備感壓力的強勁對手——しまむら。 這家曾被視為「俗氣平價服飾店」的品牌,為什麼能連五年刷新營收? 乍看しまむら這個名字,可能一時間會不知道它是誰;但如果說到「思夢樂」,那大家應該就有印象了。台灣思夢樂背後的母公司就是しまむら集團。翻看其最新一期財報(1),營收已經連創 5 年新高,一年約 6,600 億日幣的規模,直逼無印良品。 在日本 20-30歲女生喜歡的平價品牌調查中,しまむら的排行甚至不輸 UNIQLO。 可以說,現在的しまむら跟我腦海中的「平價+基本款」差很多,不只一堆聯名款服飾,版型也沒那麼「老氣」,重點是價格依然友善。 究竟しまむら是靠著什麼樣的商業模式在競爭激烈的日本服飾品牌中存活?又是靠著什麼樣的經營策略屢屢能夠在日本社群上掀起話題? 這篇文章將帶大家解析しまむら集團背後的故事。 しまむら到底是一家什麼樣的公司?

By Yuki
Sony 與 Crunchyroll Manga:日本 IP 出海如何從動畫走向原作經濟圈

Sony 與 Crunchyroll Manga:日本 IP 出海如何從動畫走向原作經濟圈

Sony 近年已明顯從傳統製造業,轉向以遊戲、音樂、影視為核心的娛樂型集團,其不一定最擅長從零打造大量原創 IP,但很擅長透過投資、併購與集團整合,放大既有 IP 的價值。2021年,Sony 收購美國的 Crunchyroll,並與自家的 Funimation 合併,之後其逐漸成為日本以外最具代表性的動畫串流平台之一。意識到近年動畫粉反哺原作的巨大經濟潛力後,Crunchyroll 在去年 10 月正式於美國與加拿大推出 Crunchyroll Manga。 ◎本文重點 * Sony 近年已明顯轉型為娛樂型集團,遊戲、音樂、影視等業務已成為核心獲利來源,也讓它更有能力透過投資、併購與整合,放大既有 IP 的價值。 * 日本 IP 出海雖然常靠動畫打開知名度,但原作端的承接一直不完整;海外很多觀眾看得到動畫,卻接不到正版漫畫,導致熱度停在平台外,甚至流向盜版。 * Crunchyroll Manga 的意義,不只是多一個漫畫功能,

By Yuki